 Veronica BarreraVeronica Barrera
Seleccione para continuar · Select to continue
Préstamos para ITIN · DACA · Por Cuenta Propia · California
Soy Veronica. Trabajo en préstamos desde 2003, ayudando a familias latinas a comprar casa. Me aseguro de que entienda lo que está firmando, y que nadie se aproveche de usted.
Conteste 15 preguntas. En 5 minutos sabe dónde está parado.
Empezar →Gratis · No le toca su crédito · 5 minutos
Las 3 cosas que le preocupan
Cuando alguien me llama, casi siempre me pregunta lo mismo. Aquí está la respuesta corta. La larga la vemos en la llamada.
A lo mejor no está tan mal como cree. Y aunque esté bajito, hay préstamos que aceptan desde 580. Si necesita trabajarlo antes, yo le digo exactamente qué hacer y cuánto tiempo toma.
Hay programas de 3%. Hay ayuda para el enganche y para los gastos de cierre. A veces califica y ni sabe. Por eso hacemos el quiz: para ver cuáles le tocan a usted.
Yo sé cómo presentar el ingreso de alguien self-employed. Bank statement loans. 1099. Hay caminos que los bancos grandes no le van a enseñar. Yo sí.
En 5 minutos sabe en cuál de las tres está más fuerte, y en cuál hay que trabajar.
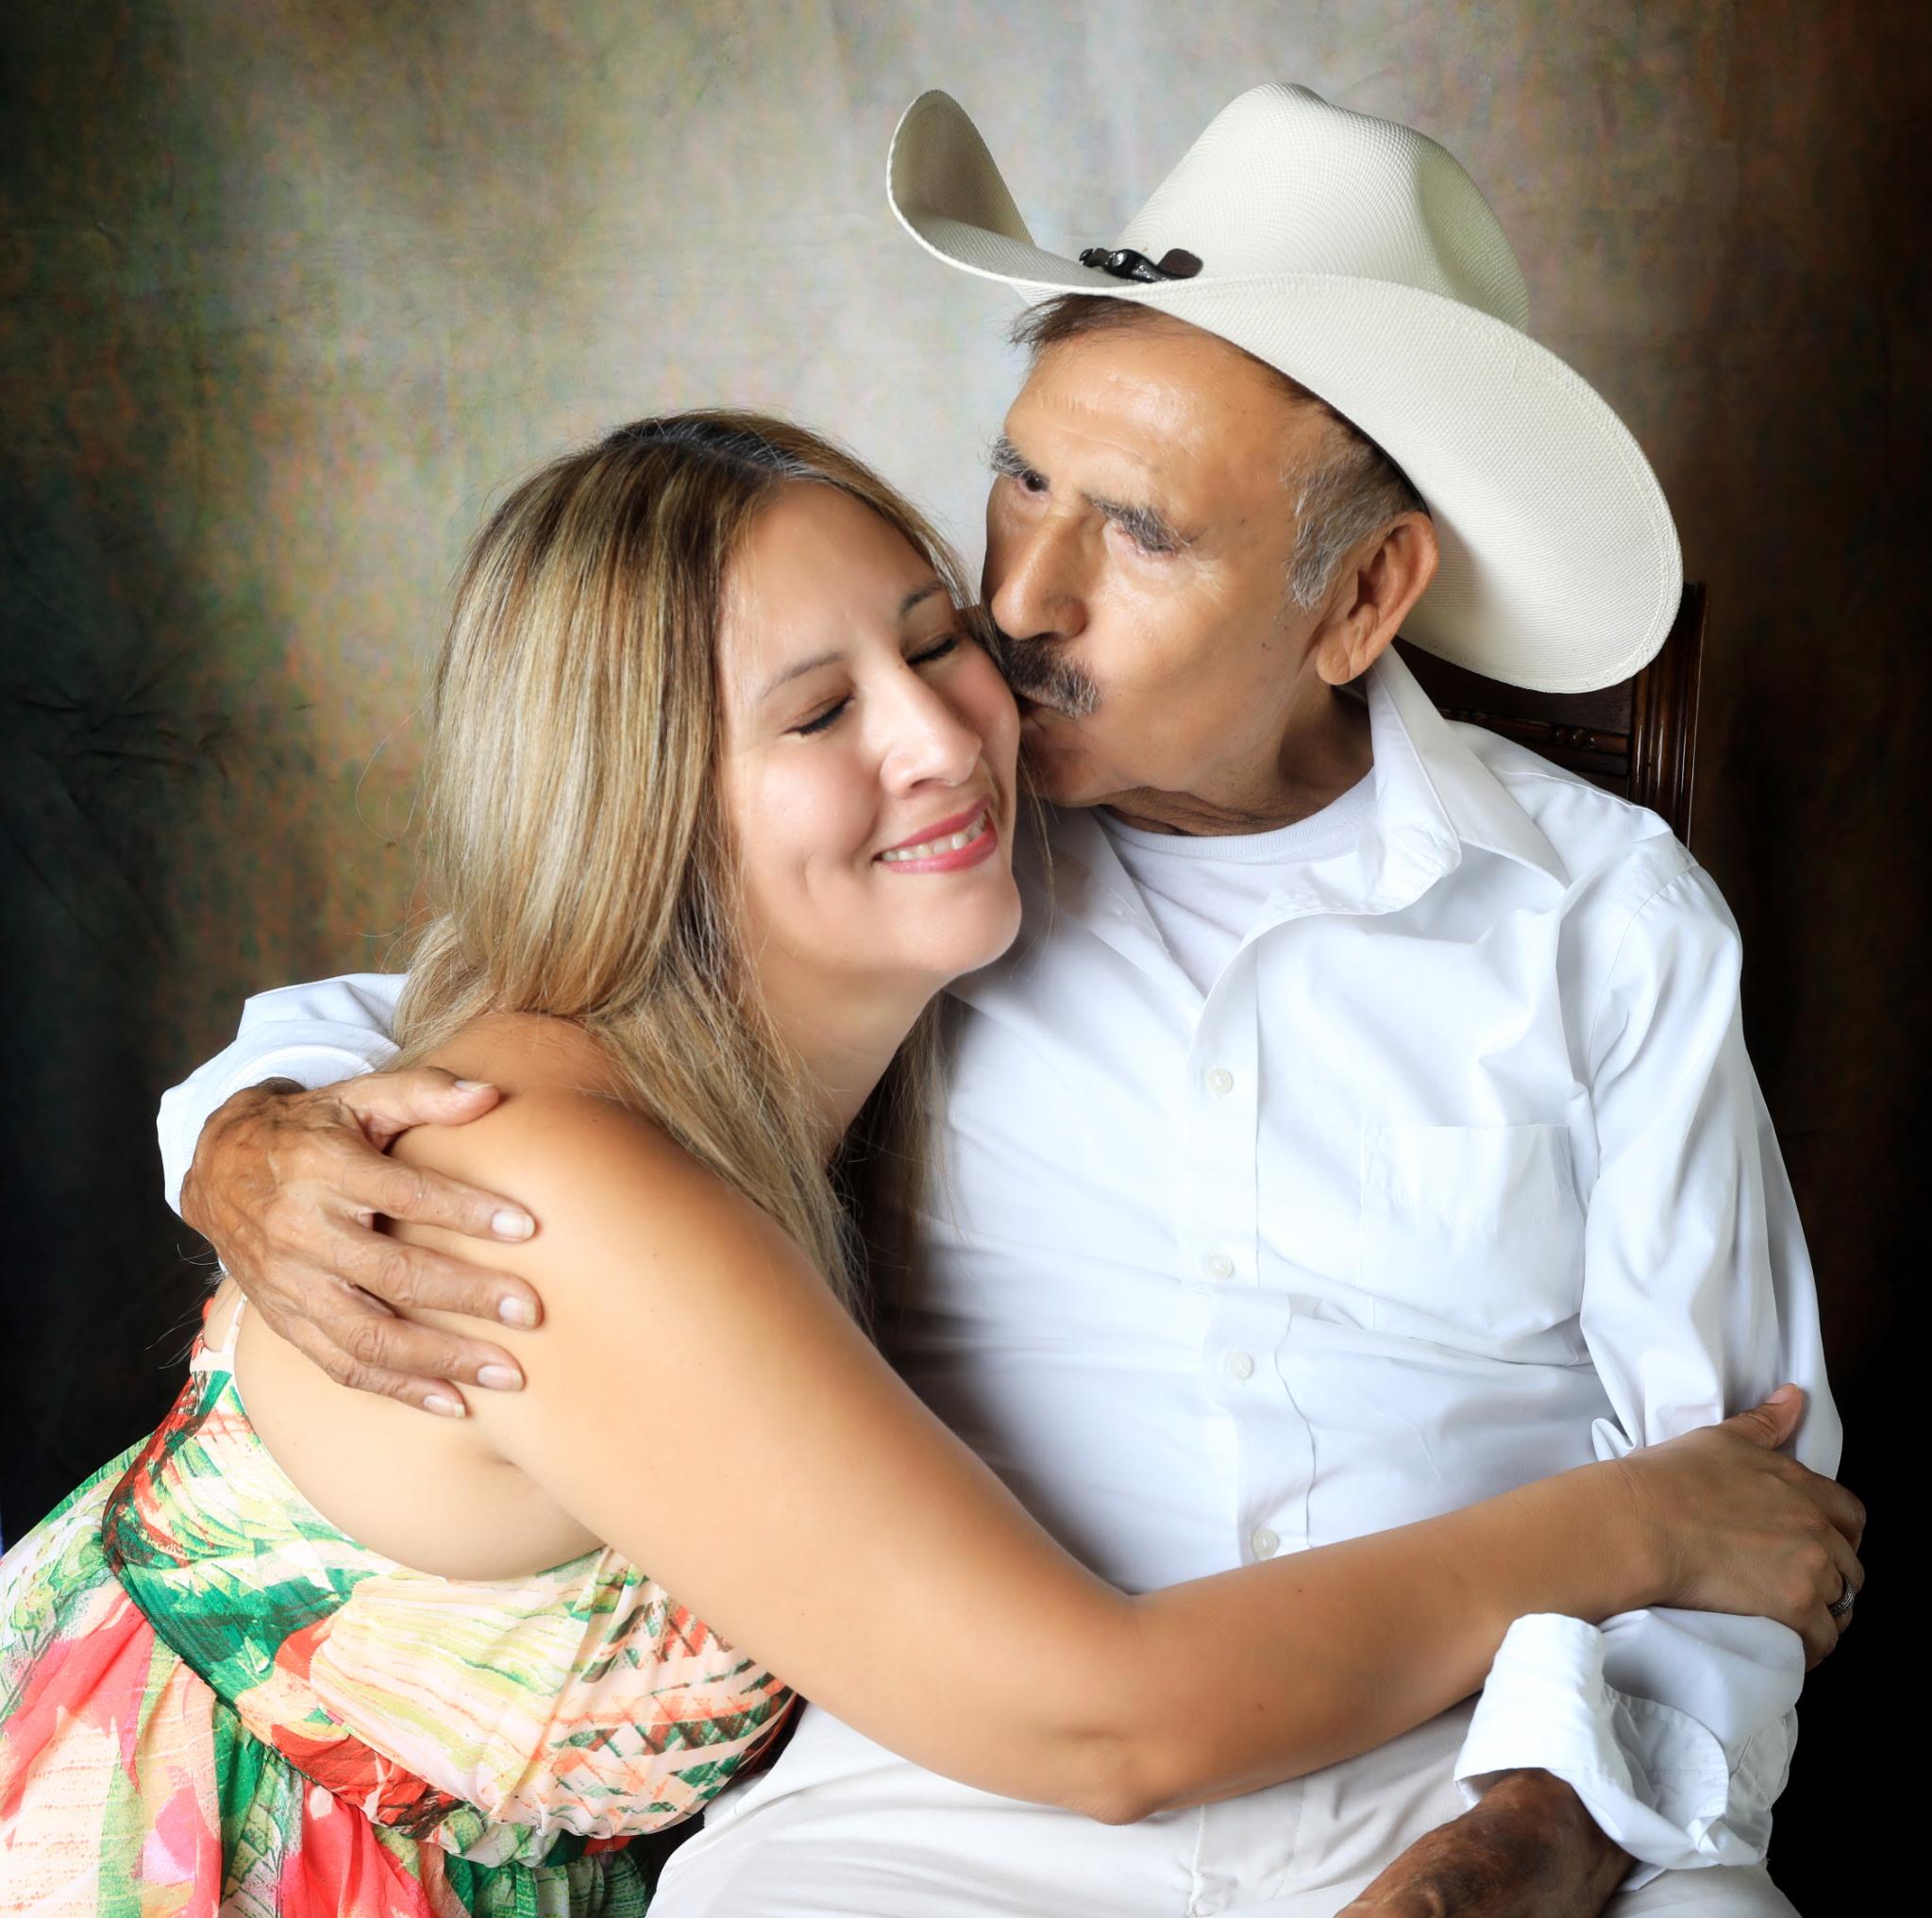
Nací y crecí en East LA. A los 9 años nos mudamos a Huntington Park. Somos siete hermanos: seis mujeres y un hombre. Yo estoy en medio, junto con mi gemela.
De niña vendía chicles y fruta en el parque. Ayudaba a mis papás a vender pelotas inflables para la playa. Juntábamos cartón con ellos. A veces nos metían a los contenedores grandes de basura para sacar el cartón. Nunca vi a mi papá tomar un día libre. Era raro verlo sentado viendo la tele. Siempre estaba trabajando.
Poco a poco, mis papás fueron levantando lo suyo. Compraron 4 unidades en East LA. Después casas en Huntington Park y en Southgate, y unos apartamentos. Para ellos, tener casa propia era el sueño americano. Nos enseñaron a ahorrar y a ser responsables. Yo empecé a trabajar a los 16. Traducía para ellos, y todavía traduzco para mi papá.
Pero un día mi papá perdió un edificio de 8 unidades. Yo era muy joven para entender qué pasó. Me acuerdo de mi mamá, muy, muy molesta. Hasta hoy, mi papá me dice lo mismo: "El agente de real estate me mintió."
Eso nunca se me olvidó.
Empecé en Chase como recepcionista. Luego fui asistente de underwriting. Cuando abrieron un puesto de asistente de loan officer, el manager me dijo que no. Que yo era demasiado amable, que no iba a poder. Le escribí una carta y se la metí por debajo de la puerta. Al otro día me llamó a su oficina: "I like your persistence." Me dio el trabajo. Cuando él se fue, me hice loan officer.
En 2011 llegué a Golden Empire Mortgage como procesadora. Seguí ayudando a familias, saqué mi licencia, y hoy soy procesadora y loan officer. He visto un préstamo desde todos los lados: underwriting, asistente, loan officer y procesadora. Sé lo que va a buscar el underwriter antes de que lo pida.
A mi oficina llegan muchos préstamos que otros ya rechazaron. Ahí aprendí a buscarle la forma. Pero lo que más me duele es ver a familias latinas perder lo que tanto les costó, porque firmaron sin saber qué estaban firmando.
Por eso le digo a todos: aunque no sea su loan officer, si no entiende algo, déjeme ayudarle. Antes de firmar, llámeme.
Sus papás no hablan inglés. Yo crecí traduciendo para los míos, y todavía traduzco para mi papá. Me molesta mucho cuando un banco no quiere atender a alguien en español. Conmigo, todo se lo explico en su idioma. Esa carga ya no es suya.
Le dijeron que no en otro lado. Hay muchos préstamos para situaciones diferentes: bank statement, ITIN, FHA, conventional, y más. Los bancos grandes muchas veces no los hacen, o sus loan officers no tienen la experiencia. Yo sí.
Trabaja por su cuenta y le baja a los taxes. Lo entiendo. Pero para comprar casa hay que mostrar ingreso. Eso lo planeamos juntos.
No tiene Social, pero sí tiene ITIN. Claro que se puede. Se llaman ITIN loans. El interés y el enganche son más altos, pero si se pone las pilas, se puede.
Tiene DACA o un permiso de trabajo y cree que esto es solo para ciudadanos. No es así. Las reglas cambiaron en 2025, pero todavía hay caminos. Lo importante es tener un plan desde el principio.
Quiere una conversación, no un formulario. Pregunto mucho, porque su situación es más grande que una aplicación. Veo a la familia entera, no solo a quien firma. Vamos a buscar el camino, ponernos creativos, y ver dónde está de verdad.
Si hoy es no, no quiere decir que es no para siempre. Antes de firmar, llámeme.
Conteste 15 preguntas. Y sale sabiendo cuatro cosas.
1
Un puntaje claro: "Listo," "Casi Listo," o "Su Plan Empieza Aquí." Donde esté, hay un camino.
2
Un estimado de su pago mensual con todo incluido. Y un slider para que vea cómo cambia el pago con diferentes tasas de interés. Para que llegue a la llamada sabiendo con qué números está trabajando.
3
Le explico lo que cuenta de su caso. Si hay programas de ayuda que le tocan, ahí se los enseño. Y si hay algo que necesitamos arreglar antes, también.
4
Yo personalmente reviso su resultado y le llamo. Si hoy es no, le digo por qué. Si es sí, le digo qué sigue.
Depende del tipo de préstamo y de su situación.
Si es primer comprador con buen crédito, puede ser tan poco como 3%. Si es primer comprador y su crédito no está tan bueno, alrededor de 3.5% con FHA. Si va con un ITIN loan, con mi banco son 15-20%. Si está comprando una casa de inversión, 20%.
Hay programas de ayuda para el enganche también, como MyHome y ZIP de CalHFA, y a veces califica y ni sabía. Por eso hacemos el quiz primero. Para saber exactamente qué le toca.
Posiblemente sí. Con FHA puede calificar desde 580. No es lo ideal, pero se puede.
Lo importante es ver toda su situación, no solo el número. A veces el puntaje se ve mal pero hay cosas que podemos arreglar rápido. Otras veces necesitamos unos meses de trabajo antes de aplicar. Y otras veces está más listo de lo que pensaba.
Por eso el quiz. En 5 minutos sabemos dónde está de verdad.
Nada. Yo no le cobro por trabajar con usted.
Si trabajamos juntos un mes, seis meses, un año, y al final decide irse con otra persona, todo ese tiempo fue gratis. A mí me pagan cuando le ayudo a cerrar una casa o refinanciar. Punto.
Soy directa: le enseño exactamente lo que cuesta su préstamo, y nunca le cobraría de más.
Sí. Pero el camino cambió.
Desde 2025, FHA ya no acepta DACA ni a personas que no son residentes permanentes. Tuve un cliente con visa de trabajo. Cerramos su préstamo FHA una semana antes de que cambiara la regla. Me dijo: "Nunca hubiéramos comprado casa si no fuera por usted."
La buena noticia: el préstamo convencional tiene tasas competitivas y programas de 3% de enganche. Si su permiso de trabajo (EAD) está por vencer, hay que renovarlo antes de aplicar.
Sí se puede. Lo que tienen que saber es que el préstamo va a ser un ITIN loan, con interés más alto y enganche más alto. Con mi banco, 15-20% de enganche.
No es el préstamo más barato, pero es real, existe, y muchas parejas latinas compran así. Lo importante es que entren a esto con los ojos abiertos, sabiendo los números desde el principio.
Ojalá estén depositando ese cash en el banco, porque ahí es donde empieza todo.
Hay un préstamo que se llama Bank Statement Loan. Con este préstamo no nos fijamos en sus taxes, nos fijamos en los depósitos que entran a su cuenta. Normalmente necesitamos 2 años de estados de cuenta.
La otra opción es empezar a reportar ese ingreso en los taxes. Va a tardar más tiempo para comprar casa, pero también se puede. Lo más importante en cualquiera de los dos caminos es documentar de dónde viene el dinero.
Depende de dónde esté ahorita. Si tiene su crédito en orden, el enganche listo, y trabajo estable, puede cerrar en 30 a 45 días desde que aplica.
Si necesitamos trabajar algo (subir el crédito, juntar más enganche, esperar a que cumpla 2 años por su cuenta), pueden ser de 3 a 12 meses. La parte buena es que cuando hacemos el plan, sabe exactamente qué hacer y cuánto tiempo toma.
La gente que empieza temprano siempre llega más rápido que la gente que espera a estar "lista." Por eso vale la pena hacer el quiz aunque no quiera comprar mañana.
Cuando me salí de la casa de mis papás, la gente me decía que no iba a poder pagar $1,200 de renta. Sí pude. Rentamos por muchos años, y yo pensaba que nunca iba a comprar. Pero compré mi casa, y ojalá lo hubiera hecho antes.
Su primer paso son 5 minutos. Sin compromiso, sin afectar su crédito, sin llamadas que no pidió.
Gratis · No le toca su crédito · 5 minutos